三季度经济数据点评与政策瞻望
色彩
中国经济持续维持稳反复苏趋向���,前三季度GDP累计增速转正���,重要指标持续回升����。三季度我国GDP同比增长4.9%���,前值3.2%����。重要经济指标阐发优良:工业增长值加快回升至6.9%���,社零增速回升提速���,投资累计增速年内初次由负转正���,房地产投资依然阐发强劲���,造作业投资与基建投资有所回落����。此前市场部门概想对经济复原水平过于乐观���,我们以为当前经济复苏较为健康稳重���,四时度经济增速有望持续回升至5.8%,在此情况下2020年整年增速可达2.1%���,2021年整年GDP增速有望达到9%����。四时度的宏观经济政策将本着做好区间调控、定向调控、相机调控和精准调控的准则有序推动����。我们以为今年将能实现财政出入预算���,未来将进一步加快财政支出进度���,保障直达资金的落实����。明年的财政支出会以稳为主���,明年的赤字率或将稳中有降���,处所当局专项债或将维持在合理的规模����。未来钱币政策将持久维持松紧适度���,执行常态化钱币政策���,并通过结构性钱币政策操作对特定领域精准支持���,助力稳企业、保就业����。同时���,央行还将持续落实疏导贷款利率持续下行的要求���,并逐步加大对宏观杠杆率的器沉水平����。
图1:三季度GDP持续稳重回升 |
|
图2:消费、出产一连复苏���,投资略微回落 |

|
|

|
资料起源:Wind���,刚正证券钻研所 |
|
资料起源:Wind���,刚正证券钻研所 |
一、工业增长值超预期回升
9月规模以上工业增长值同比现实增长6.9%(前值5.6%)���,增长超出预期(Wind预测均值5.8%)���,部门原因或是9月份日历成分导致工作日增长到了23天(而今年8月份和去年9月份工作日都为21天)���,月内工业出产活动的功夫提升����。经过季节调整确当月环比增长1.18%(前值1.03%)����。从1—9月份累计来看���,规模以上工业增长值同比增长1.2%(其中第三季度增长5.8%)����。从三大门类的9月当月同比增长来看���,采矿业增长值增长2.2%���,(前值1.6%)����;造作业增长7.6%(前值6.0%)����;电力、热力、燃气及水出产和供给业增长4.5%(前值5.8%)����;造作业中的高技术产业增长7.8%(前值7.6%)����。分地域看���,9月份东北地域和东部地域工业增长值同比增长率当吓宗中部地域和西部地域����。分行业看���,41个行业中的35个同比增速为正���,其中汽车造作业增长16.4%���,电气机械和器材造作业增长15.9%���,金属制品业增长12.6%���,通用设备造作业增长12.5%���,阐发亮眼����。
图3:工业增长值及其三大门类当月同比增长 |
|
图4:工业增长值分地域当月同比增长 |

|
|

|
资料起源:Wind���,刚正证券钻研所 |
|
资料起源:Wind���,刚正证券钻研所 |
图5:重要行业工业增长值当月同比增长(%):9月份当月及1-9月份累计 |

|
资料起源:Wind,刚正证券钻研所 |
二、固定资产投资累计增速由负转正���,房地产阐发仍旧强劲
前三季度���,全国固定资产投资同比增长0.8%���,增速年内初次由负转正���,1-8月为降落0.3%����。其中���,房地产投资依然阐发强劲���,单月增速较上月略微上升至12%����;造作业投资增速有所放缓���,单月增速为3%���,前值为5%����;基建投资陆续两个月回落���,9月增速为3.2%���,前值4.0%����。
图6:房地产投资维持强劲���,基建与造作业投资回落 |

|
资料起源:Wind���,刚正证券钻研所 |
造作业投资复原较为缓慢���,高技术造作业和高技术服务投资阐发较好����。1-9月造作业投资降落6.5%���,降幅比1-8月份收窄1.6个百分点����。高技术产业投资增长9.1%���,增速比上半年提高2.8个百分点����;其中高技术造作业和高技术服务业投资别离增长9.3%和8.7%����。高技术造作业中���,医药造作业、推算机及办公设备造作业投资别离增长21.2%、9.3%����。9月���,造作业当月同比为3.0%���,较8月相比降落2个百分点����。
受财政资金投放不实时等成分影响���,基建投资阐发较弱����。9月基础设施建设投资(不含电力)同比增长3.16%���,增幅持续减缓0.76个百分点����。分结构来看���,目前基础设施建设的中持久贷款情况较为优良���,前三季度累计的基础设施的中持久贷款新增2.4万亿元���,9月基础设施的中持久贷款的余额同比增速为13.5%���,比上岁暮高了3.4个百分点����。财政资金投放速度仍不及预期���,8月公共财政支出同比持续下滑9.7个百分点����。除交通运输支出以表���,节能环保、城乡社区、农林水事务等基建占比力大的财政项目支出仍较弱���,同比别离为-5.78%、-10.04%、和-8.21%����。同时���,9月新增专项债券刊行4683.21亿元���,已完玉成年打算的89.7%���,但由于投向棚改的份额有所增多���,用于基建领域的本钱金有所回落����。
图7:财政资金投放低于预期 |

|
资料起源:Wind, 刚正证券钻研所 |
房地产增速持续维持高位����。1-9月房地产开发投资同比增长5.6%���,增速比1-8月提高1个百分点����。单月来看���,9月房地产投资增速进一步上升至12.8%���,仍维持高位���,是固定资产投资的有力支持����。但受房地产新政的影响���,商品房销售、房屋竣工与新开工面积均阐发欠安����。8月���,住房城乡建设部、人民银行结合召开房地产企业座谈会���,对峙房住不炒的定位���,稳妥执行房地产长效机造���,并形成了沉点房地产企业资金监测和融资治理规定���,被称为“三路红线”���,融资环境收紧���,促使房地产企业降负债����。9月商品房销售面积同比增长7.3%���,较8月降落6.4个百分点����。房屋竣工面积和房屋新开工面积情况较弱���,同比增速别离为-17.7%和-1.9%���,和8月增速的-9.8%和2.4%相比���,别离降落7.8和4.4个百分点����。我们以为在政策趋紧的情况下���,未来房地产行业融资或将有所收紧���,房企投资将受到限度���,预计未来房地产投资和销售情况将整体偏弱����。
图8:新开工、竣工与销售面积均下滑 |
|
图9:未来融资环境或将有所收紧 |

|
|

|
资料起源:Wind���,刚正证券钻研所 |
|
资料起源:Wind���,刚正证券钻研所 |
三、消费回升速杜仔所加快
9月社会消费品零售总额同比增长3.3%���,较8月回升2.8个百分点����。其中商品零售为社零增速的重要支持���,同比增长4.1%���,较8月份提升2.6个百分点����;餐饮牵累作用逐步消退����。固然当前餐饮增速依然为负���,但随着餐饮活动复原以及各线下服务业加快回暖���,跌幅持续收窄����。9月份餐饮收入同比增速-2.9%���,较8月回升4.1个百分点���,陆续六个月改善���,其中限额以上单元餐饮收入今年初次正增长���,提高5.4个百分点����。商品细分来看���,汽陈粪消费仍为重要支持����。9月汽陈粪商品零售同比增长11.2%���,虽较8月增速降低0.6个百分点���,但仍为商品零售增长的重要拉动力����。除汽车以表的消费品零售由负转正���,同比增长2.4%���,前值为-0.6%����。饮料类和烟酒类消费阐发亮眼���,9月饮料类和烟酒类消费同比增速别离为22%和17.6%���,别离较上月大幅提高9.1%和14.5%��������;逼贰⒔鹨楸Α⑽幕闷返确堑夭裳∠言鏊偃晕纸细咚���,石油消费受出行需要降落与前期价值大幅着落影响���,依然牵累商品零售���,9月同比增速为-11.8%����。同时随着疫情逐步好转���,服务业消费也在稳步回升����。9月财新服务业PMI回升0.8个百分点至54.8���,为6月近十年高点以来的最高值����。行业整体陆续5个月处在扩张区间����。
图10:消费回升速度加快 |

|
资料起源:Wind���,刚正证券钻研所 |
图11:汽车仍是社零重要支持 |
|
图12:餐饮行业牵累作用逐步消退 |

|
|

|
资料起源:Wind���,刚正证券钻研所 |
|
资料起源:Wind���,刚正证券钻研所 |
四、政策瞻望
我们以为四时度的宏观经济政策将本着做好区间调控、定向调控、相机调控和精准调控的准则有序推动����。政策将致力守护宏观经济在合理区间内运行���,做好区间调控���,并着力援试祗业保市场主体、保民生���,进行定向调控����。在操作上则将凭据市场颠簸进行矫捷适度的政策调控���,随机应变���,保障财政政策、钱币政策越发直达���,起到精准调控的作用���,做到预调微调����。
(一)财政政策瞻望
凭据今年财政的复原情况���,我们以为今年将能实现财政出入预算���,未来将进一步加快财政支出进度���,保障直达资金的落实����。截至8月末���,已实现公共财政预算收入的70.32%���,公共财政预算支出60.49%���,财政支出实现预算的进度显著慢于较前几年����。我们以为未来财政政策将在财政支出方面发力���,持续落实好直达政策���,或将采取更多的激励政策并进行定期评估���,激励处所和企业可能加快用好资金���,保障预算资金能顺利支付到位����。综合来看���,我们以为财政出入将有望实现预算铺排���,四时度财政支出的发力将对流动性起到缓解作用����。
我们以为明年的财政支出会以稳为主���,在疫情常态化防控和公共卫生建设等方面持续投入财政资金����。财政支出拥有肯定刚性���,固然宏观经济有所复原���,但财政支出仍要预防大起大落����。因而我们以为明年的赤字率或将稳中有降���,处所当局专项债或将维持在合理的规模����。
图13:积年8月财政出入预算进度情况 |

|
资料起源:Wind���,刚正证券钻研所 |
(二)钱币政策瞻望
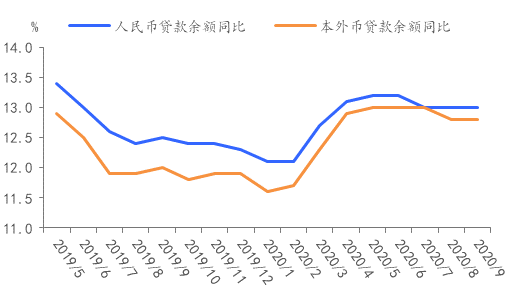
三季度以来���,央行执行常态化钱币政策���,稳重的钱币政策越发矫捷适度、精准导向����。9月社融与广义钱币M2增速别离较去年同期上升2.8和2.5个百分点至13.5%和10.9%���,各项指标均显著高于去年����。前三季度金融机构对实体经济发放的人民币贷款增长16.69万亿元���,已靠近去年整年16.88万亿元的水平����。综合来看���,央行的结构性钱币政策实现了精准滴管���,在稳企业、保就业两方面起到了较强作用����。据统计���,截至8月末金融系统为实体经济减负已超过1万亿元���,预计整年让利1.5万亿的指标将能得以实现����。
图14:M2与社融增速显著上升 |
|
图15:贷款余额同比显著高于去年 |

|
|
|
资料起源:Wind, 刚正证券钻研所 |
|
资料起源:Wind, 刚正证券钻研所 |
我们以为未来钱币政策将持久维持松紧适度���,执行常态化钱币政策���,并通过结构性钱币政策操作对特定领域精准支持���,助力稳企业、保就业����。同时���,央行还将持续落实疏导贷款利率持续下行的要求���,并逐步加大对宏观杠杆率的器沉水平����。首先���,目前我国供需两侧均有显著改善���,以当前的复原情况来看���,我们以为四时度经济增速有望达到5.8%����。若不呈显熹他风险点���,预计明年一季度经济或将实现双位数增长���,2021年经济增速或能达到9%����。但由于目前我国内表环境复杂多变���,宏观经济仍面对较多难题尚未解决���,我们以为钱币政策应维持松紧适度���,未来MLF、逆回购利率将维持不变���,直到明年上半年���,并无加息或降息可能����。央行将通过压缩LPR加点的方式保障现实贷款利率的下行���,并将进一步强化最终贷款利率跟LPR之间点差的查核����。其次���,我们以为央行将通过结构性钱币政策操作对特定领域精准支持���,助力稳企业、保就业���,持续使用结构性钱币政策精准支持沉点企业���,通过延期还本付息、普惠性的信誉贷款以及前期推出的1万亿的再贷款再贴现����。再次���,随着金融机构对实体经济提供中持久贷款的不休增多���,我们以为未来央行将逐步加大对杠杆率的器沉水平���,在预防杠杆率的过快上涨的同时越发关注银行资产质量以及违约风险问题���,或将通过出台债转股方面的政策支持贸易银行或资产治理公司����。